麻生氏の資産を理解するうえで欠かせないのが、1992年に成立した「政治倫理の確立のための国会議員の資産等の公開等に関する法律」です。
この法律は、国会議員の資産状況を国民の監視と批判の下に置き、政治倫理の確立を目指すものです。
衆議院の公式資料によると、議員は任期開始時点で保有する対象資産について、原則として任期開始から100日以内に資産等報告書を提出する必要があります。また、その後に新たに取得した対象資産についても、資産等補充報告書による報告が大切です。
資産公開の対象になるもの・ならないもの
制度の主な対象と注意点を整理すると、次のようになります。
| 資産の種類 | 公開される内容 | 注意点 |
|---|---|---|
| 土地 | 所在・面積・課税標準額 | 市場価格ではない |
| 建物 | 所在・床面積・課税標準額 | 売却価格とは異なる |
| 預金・貯金 | 対象となる預金額 | 普通預金・当座預金などは除外 |
| 株式 | 銘柄・株数 | 株式の時価をそのまま記載する仕組みではない |
| 自動車・船舶・航空機 | 種類・数量 | 取得価額100万円超が対象 |
| 美術工芸品 | 種類・数量 | 取得価額100万円超が対象 |
| ゴルフ会員権 | ゴルフ場の名称 | 譲渡可能な権利が対象 |
| 貸付金・借入金 | 金額 | 親族との間の一定の貸付・借入は除外 |
普通預金はなぜ公開されない?
検索する読者が特に疑問を持つのが、普通預金の扱いです。
法律第2条では、預金について当座預金と普通預金を除外しています。貯金についても普通貯金は対象外です。
つまり、議員が普通預金口座にどれだけの資金を保有していても、その残高が資産等報告書にそのまま記載されるわけではありません。
この仕組みには、日常的に出入りする流動性の高い資金を一律に公開対象としないという制度設計があります。
しかし、結果として公開された資産額だけでは、本人が実際に保有する金融資産の全体像を把握できません。
家族名義の財産も合算されるのか?
衆議院議員本人の資産等報告書は、基本的に議員本人が保有する対象資産を報告するものです。
そのため、配偶者や親族が別名義で所有する不動産や金融資産が、自動的に議員本人の報告額に加算されるわけではありません。
また、株式は銘柄と株数を記載する仕組みであり、一般的な市場価格による資産評価とは異なります。
借入金についても報告対象ですが、報道される資産総額と借入金を差し引いた純資産額は区別しなければなりません。
記載漏れに罰則はある?
資産公開法には、資産等報告書の記載漏れに対する直接的な罰則規定が設けられていません。
この点は、今回の麻生氏の問題をきっかけに改めて注目されました。
記載義務が存在していても、違反に対する制裁や確認体制が十分でなければ、制度の実効性に疑問が残ります。
なお、罰則がないことと、記載漏れが適法であることは同じではありません。具体的な法的評価は、所有関係や報告義務、経緯などを踏まえて判断される問題です。
資産等報告書は一般人でも閲覧できる?
衆議院の公式案内によると、資産等報告書、資産等補充報告書、所得等報告書、関連会社等報告書は閲覧請求が可能です。
- 閲覧場所:衆議院第一議員会館地下1階
- 閲覧対象:過去7年分
- 原則として閲覧可能な日:1月4日~12月28日
- 閲覧時間:9時30分~12時、13時~17時30分
- 土日祝日は原則閲覧不可
政治家の資産を自分で確かめたい場合は、報道記事の数字だけでなく、こうした公式の閲覧制度を利用する方法もあります。
【麻生太郎の実家と麻生グループ】6億円の個人資産とは別に考えるべき企業規模
麻生氏の資産を検索すると、必ずといっていいほど登場するのが「麻生グループ」です。
麻生家は福岡県飯塚市を拠点に、長い歴史を持つ企業グループを築いてきました。
ただし、麻生グループの企業規模と麻生太郎氏個人の財産は、明確に区別する必要があります。
麻生グループの始まりは1872年の石炭事業
麻生グループの公式沿革によると、その起源は1872年(明治5年)にさかのぼります。
創業者の麻生太吉氏が福岡県飯塚市の目尾で石炭採掘を始めたことが、グループの出発点です。
その後、石炭産業を基盤に、銀行、電力、鉄道、病院、セメントなどへ事業を拡大しました。
戦後は石炭からセメントへ事業の軸を移し、さらに医療、教育、人材、建設、不動産などへと展開していきます。
麻生太郎氏と企業経営の関係
麻生氏は学習院大学政経学部を卒業後、麻生セメントの社長を務めました。
衆議院の公式プロフィールにも、麻生セメント社長を経験した経歴が掲載されています。
株式会社麻生の公式沿革では、1973年に麻生太郎氏が麻生セメントの社長に就任したことが記録されています。
その後、政界に進出し、衆議院議員として長年活動してきました。
内閣総理大臣、副総理、財務大臣、外務大臣などを歴任し、自民党副総裁も務めています。
企業経営と国政の双方を経験していることが、麻生氏の経歴の大きな特徴です。
2026年の麻生グループの企業規模
麻生グループの公式情報では、2026年4月1日時点で次の規模となっています。
麻生グループの概要130社
18,014人
8,440億円
出典:麻生専門学校グループの公式紹介。
これだけの規模を持つ企業グループであれば、個人資産との関係が気になるのも自然です。
しかし、グループの売上高8,440億円を麻生太郎氏個人の資産として扱うことはできません。
会社の売上高は企業活動による収益規模を示すものであり、株式の保有状況、個人名義の不動産、役員報酬などとは別の概念です。
麻生グループの企業価値や株式保有関係を検討する場合も、法人ごとの所有構造や株主情報を調べる必要があります。
6億153万円という資産公開額と、麻生グループの企業規模を単純に足し合わせることはできないのです。
【プロの結論】麻生太郎の資産6億円を正しく読み解く4つの視点
2026年の麻生氏の資産公開と10月30日の訂正を合わせて見ると、重要なのは単純な金額の大きさだけではありません。
今回の問題から、政治家の資産を読み解く際に必要な視点は4つあります。
1.6億153万円は全財産ではない
普通預金や当座預金などが公開対象外であり、株式も報告方法が異なります。
したがって、6億153万円を麻生氏の全財産と断定するのは誤りです。
2.不動産の評価額と市場価格は違う
土地や建物の固定資産税の課税標準額は、実際の売買価格とは異なります。
飯塚市、渋谷区、軽井沢町にある不動産についても、公開額だけから現在の市場価値を正確に算出することはできません。
3.記載漏れと意図的な隠蔽は区別する
2026年10月30日に5カ所の土地について訂正が届け出られたことは、報道された事実です。
一方で、なぜ記載されていなかったのか、意図的だったのかという問題は別に検証する必要があります。
訂正が行われたという事実だけで、記載漏れの原因まで確定したわけではありません。
4.企業グループの規模と個人資産を混同しない
麻生グループは1872年に始まった大規模な企業グループです。
しかし、企業の売上高や事業規模は個人の所有財産ではありません。
政治家の資産を評価する場合は、本人名義の財産、企業の所有構造、政治資金、所得などをそれぞれ分けて確認する必要があります。
今回の問題で最も注目すべきなのは、6億円という金額そのものよりも、政治家の資産公開制度がどこまで実態を映し出せるのかという点です。
【麻生太郎の資産】に関するよくある質問(FAQ)
Q1:麻生太郎の2026年最新の資産はいくらですか?
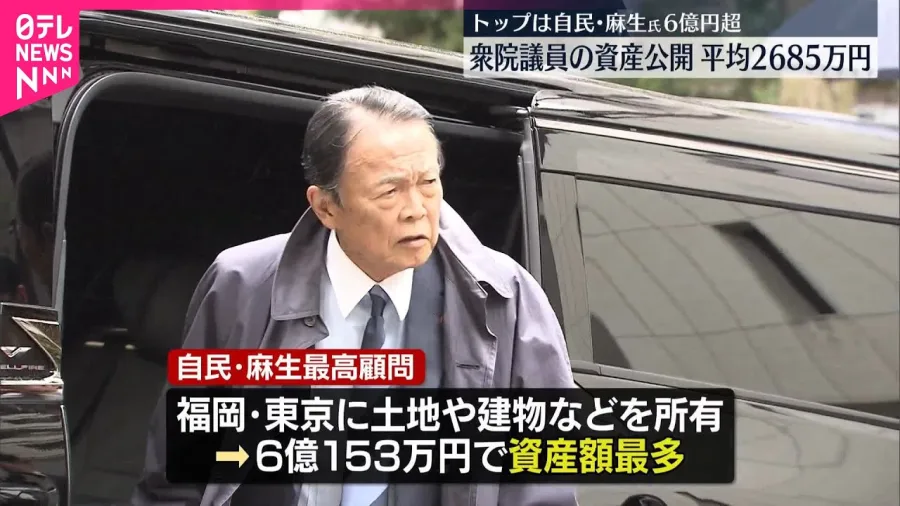
A1:2026年7月21日に公表された衆議院議員の資産公開では、6億153万円でした。465人中3位です。ただし、これは10月30日の訂正前に公表された集計額であり、全財産を示す数字ではありません。
Q2:麻生太郎の土地5カ所はどこにありますか?
A2:2026年10月の訂正報道によると、福岡県太宰府市と大分県別府市に計5カ所あります。合計面積は845.91平方メートル、固定資産税の課税標準額は13万3328円と報じられています。
Q3:麻生太郎の普通預金も6億153万円に含まれていますか?
A3:含まれていません。国会議員資産公開法では普通預金や当座預金などが報告対象から除外されています。そのため、6億153万円だけで金融資産の全体を判断することはできません。
Q4:麻生グループの資産も麻生太郎個人の資産ですか?
A4:いいえ。企業グループの売上高や会社が所有する資産と、麻生太郎氏個人の財産は別です。個人の資産を把握するには、本人名義の財産や株式保有などを個別に確認する必要があります。
Q5:麻生太郎の土地記載漏れは法律違反になったのですか?
A5:週刊文春は資産公開法違反の可能性を指摘しました。ただし、記載漏れがあったことと、意図的な違法行為が確定したことは別です。資産公開法自体には記載漏れに対する直接的な罰則規定がありません。
まとめ:麻生太郎の資産は6億153万円、今後は訂正後の情報にも注目
2026年11月1日時点で、麻生太郎氏の資産をめぐる重要な数字は、7月21日に公表された6億153万円です。
衆院議員465人中3位という高額な報告資産に加え、飯塚市、渋谷区、軽井沢町に不動産を所有していることも報道されています。
さらに9月30日の週刊文春による未記載土地の報道を経て、10月30日には福岡県と大分県の計5カ所について資産等報告書の訂正が届け出られました。
今回の一連の経緯から見えてくるのは、政治家の資産公開額が必ずしも実際の財産総額と一致するわけではないという制度上の課題です。
今後、注目すべき要点は次の3つです。
- 訂正された資産等報告書の内容と、6億153万円の集計額への反映
- 土地の記載漏れが発生した具体的な経緯についての説明
- 普通預金などの対象外項目を含めた国会議員資産公開制度の透明性
政治家の資産を評価するときは、見出しの金額だけで判断せず、評価基準、対象範囲、訂正履歴まで確認することが大切です。麻生氏の資産問題は、個人の財産だけでなく、国会議員の資産公開制度そのものを考える材料にもなっています。