株式会社と有限会社は、どちらも出資者の責任が原則として出資額の範囲に限られる会社形態ですが、2026年現在、その制度には大きな違いがあります。特に注意したいのは、現在「有限会社」と名乗っている会社が、かつての有限会社法に基づく独立した会社形態のまま存在しているわけではないという点です。
2006年5月1日の会社法施行によって有限会社という会社類型は廃止され、当時存在していた有限会社は法律上の株式会社として存続することになりました。この会社が「特例有限会社」です。役員の任期がないこと、取締役会を設置できないこと、決算公告が不要であることなど、通常の株式会社とは異なる特別な制度が現在も適用されています。
【まず結論】株式会社と有限会社の違いは?2006年の制度変更と特例有限会社の正体
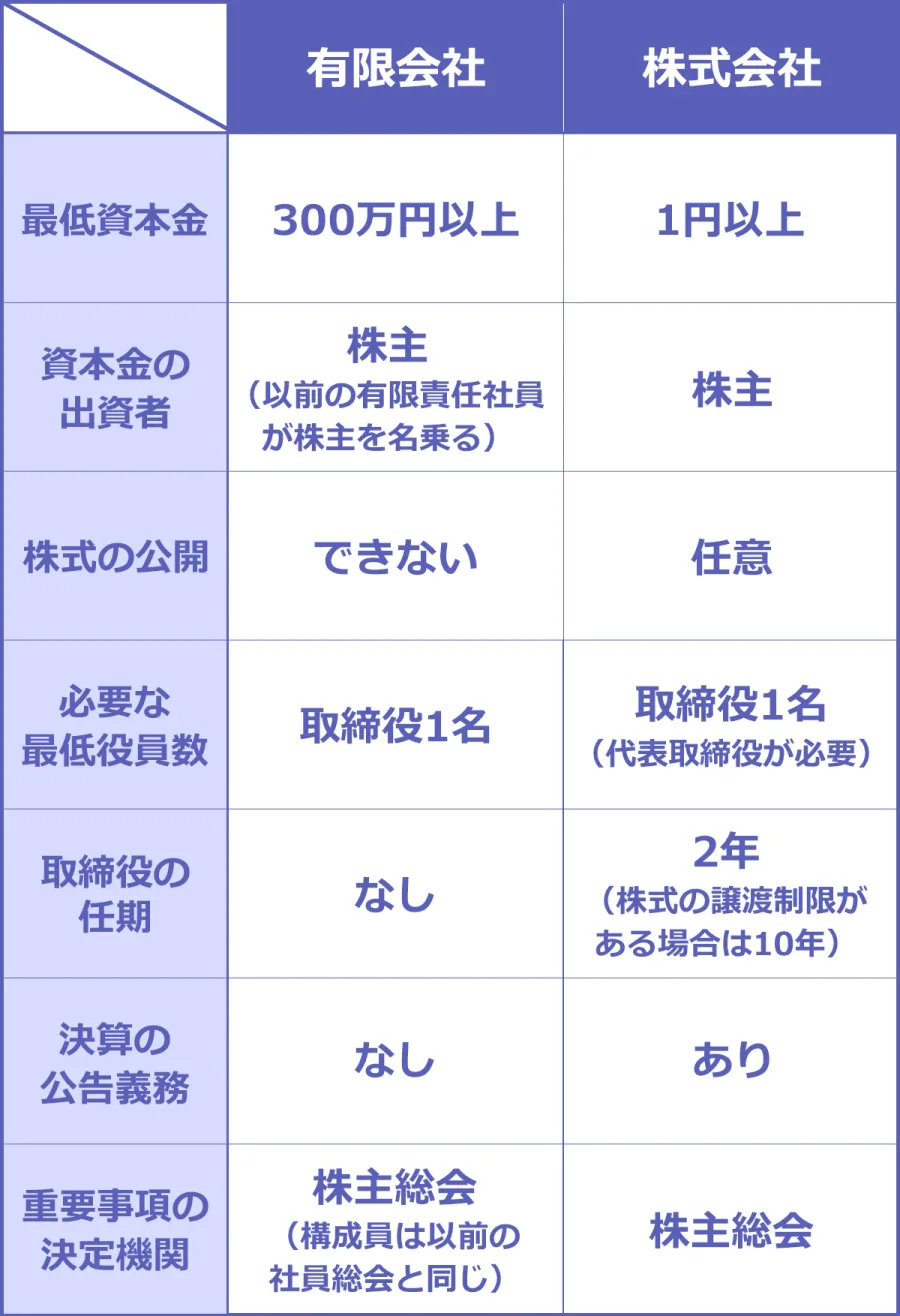
株式会社と有限会社の違いを正確に理解するには、2006年の会社法施行を押さえる必要があります。
会社法の施行に伴い、従来の有限会社法は廃止され、新たに有限会社を設立することはできなくなりました。これに伴う経過措置として、施行日に存在していた有限会社は、会社法上の株式会社として存続することになりました。
法務省の「会社法の施行に伴う会社登記についてのQ&A」でも、既存の有限会社は特例有限会社として存続し、特別な登記申請をしなくても従来の商号を維持できることが説明されています。
つまり、2026年現在、有限会社という名称の会社は存在しますが、新しく設立できる会社形態ではありません。
特例有限会社とは何か?
特例有限会社とは、旧有限会社法に基づいて設立され、2006年5月1日の会社法施行後も、経過措置によって存続している株式会社です。
法律上は株式会社であるものの、旧有限会社の運営方法を引き継ぐため、会社法の一部規定が適用除外となっています。
主な特徴は次のとおりです。
- 商号には「有限会社」という文字を使用しなければならない。
- 取締役の任期に法律上の上限がない。
- 取締役会を設置できない。
- 発行する株式には譲渡制限があるものとみなされる。
- 貸借対照表などの決算公告義務がない。
- 通常の株式会社とは異なる株主総会の特別決議要件が適用される。
特例有限会社には、通常の株式会社への移行期限が設けられていません。そのため、経営者が希望しなければ、有限会社の商号を維持したまま事業を続けられます。
有限会社を新しく設立できない理由
会社法への統合によって、株式会社、有限会社、合名会社、合資会社などに分かれていた旧制度が整理されました。
株式会社についても設立要件が見直され、従来の最低資本金制度が廃止されています。現在は資本金1円でも株式会社を設立できます。
ただし、資本金1円で設立できることと、事業を1円で運営できることは別問題です。登記費用や定款認証費用、事業運営資金、許認可に必要な財産要件などは別途考慮する必要があります。
このように、有限会社の新設廃止と株式会社の設立要件緩和は、2006年の会社法施行による大きな制度変更でした。
【2026年最新比較】株式会社と特例有限会社の違いを一覧表で解説
株式会社と特例有限会社の違いは、単純な会社名や規模の違いではありません。役員の任期、組織設計、株式の譲渡、決算公告、株主総会の決議要件など、経営管理に直結する部分に違いがあります。
2026年11月現在の制度を比較すると、次のようになります。
| 比較項目 | 特例有限会社 | 通常の株式会社 |
|---|---|---|
| 新規設立 | 不可 | 可能 |
| 法律上の会社形態 | 特則付きの株式会社 | 株式会社 |
| 商号 | 有限会社の文字が必須 | 株式会社の文字が必須 |
| 最低資本金 | 最低額の規制なし | 最低額の規制なし |
| 取締役の任期 | 法律上の任期制限なし | 原則2年、非公開会社は最長10年 |
| 監査役の任期 | 法律上の任期制限なし | 原則4年、譲渡制限会社は最長10年 |
| 取締役会 | 設置不可 | 設置可能 |
| 監査役 | 任意に設置可能 | 機関設計に応じて設置 |
| 株式譲渡制限 | 全株式に譲渡制限があるものとみなされる | 定款で設計可能 |
| 決算公告 | 不要 | 原則必要 |
| 特別決議 | 総株主の半数以上かつ議決権の4分の3以上 | 原則として出席株主の議決権の3分の2以上 |
| 対外的な商号変更 | 通常の株式会社への移行登記が必要 | 通常の商号変更手続き |
この比較で特に重要なのは、特例有限会社には運営上の簡便さがある一方、会社の成長に合わせて組織を変更する自由度が低いことです。
通常の株式会社であれば、非公開会社として株式譲渡制限を設けたり、取締役会を設置したり、定款で役員任期を調整したりできます。小規模な会社であっても、将来の事業拡大を見据えた機関設計が可能です。
一方、特例有限会社は旧有限会社の制度を引き継いでいるため、運営方法が比較的シンプルです。特に、役員の任期と決算公告の扱いは、毎年の管理負担や長期的な登記費用に影響します。
【経営者が知るべき4つの違い】役員任期・取締役会・株式譲渡・決算公告
1. 取締役の任期と役員変更登記
株式会社と特例有限会社の違いが最も表れやすいのが、取締役の任期です。
通常の株式会社では、取締役の任期は原則として選任後2年以内に終了する事業年度のうち、最終のものに関する定時株主総会の終結時までです。
ただし、株式の譲渡制限を設けている非公開会社では、定款によって最長10年まで延長できます。
監査役については原則4年で、譲渡制限会社では定款によって最長10年まで延長できます。
任期が満了した場合、同じ人物を再任する場合でも役員変更登記が必要です。法務省によると、株式会社では任期満了後の重任登記も、本店所在地において原則2週間以内に申請しなければなりません。
これに対し、特例有限会社には会社法第332条や第336条の役員任期規定が適用されません。そのため、取締役や監査役は法律上の任期満了による定期的な再任を必要としません。
役員に変更がなければ、任期満了に伴う重任登記も発生しません。ただし、辞任や死亡、新たな役員の選任など、実際に登記事項に変更があった場合には変更登記が必要です。
この違いは、小規模企業にとって大きな意味があります。長年同じ経営陣で事業を続ける会社なら、特例有限会社のほうが役員管理の負担を抑えやすいのです。
2. 取締役会の設置可否
特例有限会社では、取締役会を設置できません。
会社法の施行に伴う関係法律の整備等に関する法律第17条によって、特例有限会社が株主総会以外に設置できる機関は監査役に限られています。
したがって、取締役会、会計参与、監査役会、会計監査人、監査等委員会などを設置することはできません。
一方、通常の株式会社では、会社法に従って取締役会を設置できます。取締役会を設置する場合には、取締役を3人以上選任する必要があります。
代表取締役を選定して会社を運営すること自体は、特例有限会社でも可能です。ただし、取締役会による意思決定や監督体制を構築したい場合は、通常の株式会社への移行が必要になります。
3. 株式譲渡制限と承認手続き
特例有限会社では、発行するすべての株式に譲渡制限が付いているものと法律上みなされます。
この制度は、経営者や既存株主が知らない第三者に株式を取得され、会社の経営権が予期せず移転することを防ぐ役割を持っています。
ただし、株主間の譲渡については特例があります。既存株主が株式を譲り受ける場合には、会社が承認したものとみなされます。
一方、株主ではない第三者への譲渡には、原則として会社の承認が必要です。特例有限会社は取締役会を設置できないため、通常は株主総会で承認の可否を判断します。
通常の株式会社でも、定款に株式譲渡制限を設けることは可能です。ただし、譲渡制限の有無や承認機関を会社の機関設計に応じて定められる点が異なります。
特例有限会社では譲渡制限を自由に解除できないため、外部投資家からの出資や株式を活用した事業承継を検討する際には、通常の株式会社より制度上の制約が大きくなります。
4. 決算公告の義務
通常の株式会社は、原則として定時株主総会の終結後、貸借対照表などを公告する義務があります。大会社の場合は損益計算書も公告対象です。
一方、特例有限会社には会社法第440条などの規定が適用されないため、決算公告義務がありません。
これは特例有限会社の大きなメリットです。公告に伴う費用や掲載手続きを省けるほか、毎年の情報公開に関する事務負担も軽減できます。
ただし、決算公告が不要だからといって、会計帳簿や計算書類を作成しなくてもよいわけではありません。税務申告や会社法上の計算書類の作成・保存など、通常の会計実務は必要です。
【株主総会の重要ポイント】特例有限会社の特別決議は議決権の4分の3以上
特例有限会社から株式会社への移行を検討する際、見落としやすいのが株主総会の特別決議です。
特例有限会社では、通常の株式会社とは異なる、より厳しい特別決議の要件が定められています。
特例有限会社の特別決議要件
会社法の施行に伴う関係法律の整備等に関する法律第14条第3項では、特例有限会社の特別決議について、次の要件が定められています。
- 出席要件:総株主の半数以上が出席すること。
- 賛成要件:出席した株主の議決権ではなく、総株主の議決権の4分の3以上に当たる賛成を得ること。
定款によって、これらの要件をさらに厳しくすることもできます。
ここで重要なのは、議決権の4分の3という数字の分母です。通常の株式会社の特別決議では、原則として出席株主の議決権の3分の2以上が基準になります。
特例有限会社では、総株主の議決権を基準に4分の3以上の賛成が大切です。単に総会出席者の4分の3が賛成すればよいという制度ではありません。
株式会社への移行にはなぜ特別決議が必要なのか
有限会社から株式会社へ移行するには、商号の変更を伴う定款変更が必要です。
会社の名称だけを変更するように見えますが、実際には会社の機関設計、役員任期、株式譲渡、決算公告など、今後の経営に関係する制度が変わります。
そのため、株主全体の意思を十分に反映させるための特別決議が必要になります。
特に、親族経営の会社や複数の株主がいる会社では、議決権の保有割合だけでなく、総株主の人数も確認することが大切です。
【株式会社への移行手続き】商号変更・解散登記・設立登記と費用を解説
特例有限会社は、希望すれば通常の株式会社へ移行できます。ただし、有限会社という名称を株式会社に変更するだけでは手続きは完了しません。
法務省の案内によると、整備法第45条・第46条に基づき、定款変更と株主総会決議を行い、特例有限会社の解散登記と商号変更後の株式会社の設立登記を同時に申請する必要があります。
株式会社へ移行する基本的な流れ
STEP1:移行後の会社設計を決める
最初に、株式会社への移行後に必要となる機関設計を検討します。取締役会を設置するか、監査役を置くか、取締役の任期を何年にするかなどを決めます。
株式の譲渡制限や代表取締役の選定方法についても、移行後の定款に反映させる必要があります。
STEP2:株主総会で特別決議を行う
特例有限会社の商号を「有限会社」から「株式会社」に変更するため、定款変更を決議します。
この決議では、特例有限会社に適用される特別決議の要件を満たす必要があります。
STEP3:定款変更と役員の選任を準備する
新しい会社形態に合わせて定款を整備します。取締役会を設置する場合は、必要な人数の取締役を選任するなど、機関設計に応じた準備が必要です。
ここで注意したいのが、既存役員の任期です。
法務省は、特例有限会社から通常の株式会社へ移行する際、移行前に選任されていた役員の任期について、会社法上の任期規定が選任時点から起算されると説明しています。
そのため、移行後の株式会社の登記が完了した時点で、役員の任期がすでに満了しているケースもあります。移行と同時に改めて役員を選任する必要がないか、事前に確認しなければなりません。
STEP4:解散登記と設立登記を同時に申請する
最後に、次の2つの登記を申請します。
- 特例有限会社についての商号変更による解散登記
- 商号変更後の株式会社についての設立登記
これらは別々のタイミングで行うのではなく、同時に申請しなければなりません。整備法第46条により、本店所在地では株主総会の決議から2週間以内に登記する必要があります。
なお、ここでいう解散登記は、通常の会社清算を目的とする解散とは異なります。特例有限会社から通常の株式会社への移行に伴う法律上の特別な登記手続きです。
株式会社への移行にかかる登録免許税はいくら?
移行費用を考えるうえで重要なのが、登録免許税です。
一般的な移行では、次の税額が目安になります。
- 特例有限会社の解散登記:3万円
- 株式会社の設立登記:原則最低3万円
したがって、資本金額などによって設立登記の税額が増加しないケースでは、登録免許税の合計は最低6万円です。
株式会社の設立登記分については、特例有限会社の移行に適用される登録免許税の特則があり、資本金額などに応じて税額が計算されます。一般に、移行前の資本金に対応する部分は0.15%、移行前の資本金を超える部分は0.7%で計算され、最低税額は3万円です。
解散登記分の3万円については、法務局が公開している特例有限会社の商号変更による解散登記の申請書にも明記されています。
このほか、司法書士に依頼する場合は報酬が発生します。登記事項証明書の取得費用、郵送費、必要に応じた印鑑関係の費用なども考慮してください。
つまり、登録免許税だけを見て移行費用を判断するのではなく、定款の整備や役員変更、専門家への依頼費用まで含めて見積もることが大切です。
また、移行後に有限会社へ戻すことはできません。有限会社の新設自体が廃止されているため、商号変更は長期的な経営方針と合わせて判断する必要があります。
【メリット・デメリットを徹底比較】株式会社と有限会社はどちらが経営に向いている?
株式会社と特例有限会社のどちらが優れているかは、会社の規模だけでは判断できません。重要なのは、今後の資金調達、事業承継、組織運営、株主構成などの経営方針です。
特例有限会社のメリット
1. 役員の任期管理が不要
法律上の任期がないため、役員の任期満了に伴う定期的な再任手続きや重任登記が発生しません。長期間同じ経営陣で事業を続ける企業にとっては、大きな利点です。
2. 決算公告が不要
通常の株式会社とは異なり、貸借対照表などの決算公告義務がありません。公告に伴う費用や事務作業を抑えられます。
3. 株式の譲渡を制限できる
全株式に譲渡制限があるため、第三者が自由に株式を取得して経営に参加することを防ぎやすくなります。親族経営や少数株主による会社運営との相性がよい制度です。
4. 従来の商号を維持できる
長年使用してきた有限会社の名称を変える必要がありません。地域で築いた取引関係やブランドイメージを継続できます。
特例有限会社のデメリット
1. 取締役会を設置できない
事業規模が大きくなり、複数の取締役による組織的な意思決定や監督体制を整えたい場合には、制度上の制約が生じます。
2. 株式の自由な譲渡ができない
外部投資家の参加や株式を活用した資本政策を検討するときに、譲渡制限が障害になる可能性があります。
3. 企業イメージの面で不利になる場合がある
取引先や金融機関によっては、有限会社という名称から古い会社制度をイメージすることがあります。ただし、有限会社だから信用力が低いという法律上の根拠はありません。実際の信用力は財務状況、経営実績、取引履歴などを含めて判断されます。
通常の株式会社のメリット・デメリット
通常の株式会社は、機関設計の自由度が高く、事業規模や経営方針に合わせた組織を構築できます。
取締役会や監査役などを設置できるほか、株式譲渡制限の有無も定款によって設計できます。外部出資や事業拡大、将来的な株式公開を目指す企業にとって選択肢が広がります。
一方で、役員任期の管理や変更登記、決算公告など、特例有限会社にはない管理負担が発生します。
非公開会社であれば取締役の任期を最長10年に設定できますが、それでも特例有限会社のように法律上の任期そのものをなくすことはできません。
株式会社への移行をおすすめできる会社・おすすめできない会社
株式会社への移行を検討したい会社
- 取締役会を設置して経営体制を強化したい。
- 外部投資家から出資を受ける予定がある。
- 将来的な株式公開を視野に入れている。
- 事業拡大に合わせて機関設計を柔軟に変更したい。
- 有限会社という商号を変更し、企業ブランドを再構築したい。
特例有限会社の維持が向いている会社
- 少人数の経営陣で長期間事業を継続する。
- 外部株主を積極的に受け入れる予定がない。
- 役員の任期管理や決算公告の負担を抑えたい。
- 現在の商号や取引関係を維持したい。
- 現在の機関設計で事業運営に支障がない。
特例有限会社を維持することは、古い制度にこだわることではありません。現行法で認められた会社形態の特性を活用する経営判断です。
反対に、株式会社への移行も、単に会社名を新しくするためだけではなく、今後の組織運営や資金調達の方向性を明確にしたうえで判断する必要があります。
【株式会社と有限会社の違いに関するよくある質問(FAQ)】
Q1:2026年現在、有限会社を新しく設立できますか?
A1:できません。2006年5月1日の会社法施行によって有限会社という会社類型は廃止されました。現在新設できるのは株式会社や合同会社などです。
Q2:現在の有限会社は株式会社に変更しなければいけませんか?
A2:変更する必要はありません。特例有限会社には移行期限が設けられておらず、有限会社という商号のまま事業を継続できます。
Q3:有限会社と株式会社では、どちらが税金面で有利ですか?
A3:会社形態の違いだけで法人税率が一律に変わるわけではありません。税負担は所得、資本金、事業内容、適用される税制などによって異なります。
Q4:有限会社の取締役には任期がないのですか?
A4:特例有限会社の取締役には、会社法上の任期制限が適用されません。そのため、任期満了による定期的な再任登記は不要です。ただし、実際に役員が交代した場合などは変更登記が必要です。
Q5:有限会社から株式会社に変更する費用はいくらですか?
A5:登録免許税は、解散登記分3万円と設立登記分最低3万円を合わせた最低6万円が目安です。資本金額によって設立登記分が増える場合があり、司法書士報酬や証明書取得費用なども別途必要です。
Q6:有限会社でも株式を発行できますか?
A6:できます。特例有限会社は法律上の株式会社であり、株式を発行する会社です。ただし、すべての株式に譲渡制限があるものとみなされるため、第三者への譲渡には原則として会社の承認が必要です。
Q7:資本金1円でも株式会社を設立できますか?
A7:できます。2006年の会社法施行によって最低資本金制度が廃止されました。ただし、設立時の登録免許税や定款認証費用、事業運営に必要な資金は別途準備する必要があります。
Q8:有限会社と合同会社は同じ会社形態ですか?
A8:違います。有限会社は現在、特例有限会社という株式会社の一種として存続しています。一方、合同会社は会社法に基づく別の会社形態で、出資者が原則として有限責任を負う持分会社です。
まとめ:株式会社と有限会社の違いを理解して2026年の経営判断に生かす
株式会社と有限会社の違いを理解するうえで、最も重要なのは、2026年現在の有限会社が「特例有限会社」として存続していることです。
2006年5月1日の会社法施行によって有限会社の新設は廃止されましたが、既存の有限会社は強制的に商号変更や組織変更を求められることなく、現在も事業を継続できます。
特例有限会社の大きなメリットは、役員の任期がなく、決算公告も不要であることです。一方、取締役会を設置できず、株式譲渡制限も法律上固定されているため、組織拡大や資本政策の面では制約があります。
通常の株式会社は、役員任期や登記、公告などの管理負担があるものの、機関設計や資金調達の選択肢が広く、成長に応じた経営体制を構築しやすい会社形態です。
【プロの結論】
小規模な事業を安定的に継続し、既存の株主構成や経営体制を維持したい会社なら、特例有限会社をそのまま存続させる選択には十分な合理性があります。
一方、外部資本の導入、取締役会の設置、事業承継に伴う資本政策の変更、将来的な株式公開などを考えている会社なら、通常の株式会社への移行を具体的に検討する価値があります。
移行する場合は、株主総会の特別決議、定款変更、役員の任期確認、解散登記と設立登記、登録免許税までを一体的に考えることが欠かせません。
会社の名称だけで判断するのではなく、今後10年、20年と事業を続けるうえで、どのような組織体制が必要なのか。その視点から会社形態を選ぶことが、2026年以降の経営における重要な判断基準です。
主な法令・公的資料(記事の根拠)
- 法務省「会社法の施行に伴う会社登記についてのQ&A」
- 法務省「商業・法人登記 Q&A」
- 会社法の施行に伴う関係法律の整備等に関する法律(第2条・第9条・第14条・第17条・第18条・第28条・第45条・第46条)
- e-Gov法令検索「登録免許税法」
- 法務省「役員の変更の登記を忘れていませんか?」